Pinoy Peso

Mga screenshot
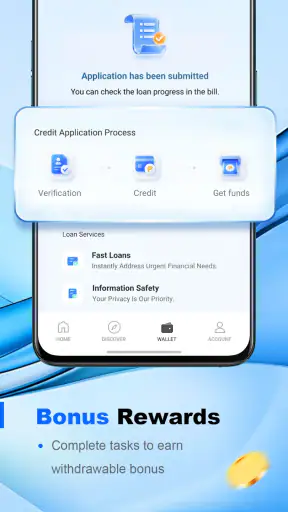
Mga detalye
- Rating
- 25.78K mga review
- Bersyon
- 1.3.1
- Developer
- Inclusive Credit Lending Inc
Pagsusuri ni Norviv
Ang Pinoy Peso ay isang libreng financial app mula sa Inclusive Credit Lending Inc. Sa unang tingin, simple ang pangunahing layunin nito: tulungan kang mag-apply online para sa cash. Pero dahil pera, personal na impormasyon, at posibleng utang ang pinag-uusapan, hindi sapat na mabilis lang ang application. Para sa akin, mas mahalagang suriin kung paano mo ginagamit ang app, anong mga desisyon ang kailangan mong gawin, at kung kaya mong panindigan ang magiging obligasyon bago ka magpatuloy.
Sinubukan ko itong tingnan bilang isang praktikal na tool para sa taong may agarang pangangailangan, hindi bilang awtomatikong solusyon sa lahat ng problemang pinansyal. May malinaw itong appeal para sa mga gustong mag-apply gamit ang telepono kaysa pumunta sa opisina, at malaki ang user base nito: mahigit isang milyong install at average na 4.5 mula sa humigit-kumulang 207 libong ratings. Gayunman, hindi dapat gawing kapalit ng sariling pagsusuri sa loan terms ang mataas na rating. Ang tunay na tanong ay kung malinaw sa iyo ang proseso at kung ang hiniram na halaga ay kayang bayaran nang hindi nasisira ang iyong regular na budget.
Pagtingin sa tiwala bago mag-apply
Ang unang bagay na gusto ko sa ganitong uri ng app ay ang posibilidad na maayos ang unang hakbang mula sa bahay. Hindi mo kailangang magsimula sa mahabang pila o paulit-ulit na pagpunta sa lugar ng lender. Sa Pinoy Peso, ang online application ang sentro ng karanasan, kaya ang pinakamahalagang gawain ng user ay magbasa nang mabuti sa bawat screen imbes na pindutin agad ang pinakamabilis na opsyon.
Ang developer nito ay Inclusive Credit Lending Inc., at ang app ay nasa kategoryang pampinansya. May content rating itong 3+, na tumutukoy sa age classification ng app at hindi nangangahulugang ang paghiram ay angkop para sa bata. Sa praktikal na paggamit, dapat adult na may malinaw na kakayahang magbayad ang nagdedesisyon tungkol sa credit. Hindi sapat ang pagiging madaling ma-download para maging magandang ideya ang pagkuha ng cash.
Para sa akin, ang tiwala rito ay dapat manggaling sa mga nakikita mong pagpipilian sa loob ng application: kung nauunawaan mo ang hinihinging impormasyon, kung malinaw ang mga hakbang bago isumite ang request, at kung nababasa mo ang mahahalagang kondisyon bago ka magpatuloy. Kung may bahagi ng proseso na hindi mo maintindihan, mas mabuting huminto muna at linawin ito kaysa umasa sa palagay o sa pangako ng mabilis na approval.
Makatuwiran ang app para sa isang taong may tiyak at pansamantalang pangangailangan, tulad ng kailangang bayarang gastusin na may nakatakdang pinanggagalingan ng pambayad. Mas delikado ito para sa taong gagamit ng bagong loan para takpan ang lumang loan, o para sa taong hindi pa alam kung magkano ang regular na cash flow niya. Sa ganitong sitwasyon, mas mainam munang gumawa ng simpleng budget at tingnan kung may natitirang halaga pagkatapos ng pagkain, bahay, pamasahe, utilities, at iba pang obligasyon.
Ang application ay hindi kapalit ng pag-unawa sa terms
Sa karaniwang alternatibo, maaaring manghiram sa bangko, cooperative, employer-based program, o personal na kakilala. May mga prosesong mas mabagal kaysa online application, pero minsan ay mas pamilyar ang customer service o mas madaling makausap ang isang tao tungkol sa kondisyon. Ang lakas ng Pinoy Peso ay convenience; ang trade-off ay kailangan mong maging mas maingat sa pagbabasa at pag-save ng mahahalagang detalye habang nasa digital flow ka.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Hindi ko irerekomenda na mag-submit ka habang nagmamadali, nasa pampublikong Wi-Fi, o may ibang taong nakatingin sa screen. Ang application ay maaaring may personal at financial na impormasyon, kaya mas ligtas gamitin ang sariling device, updated na operating system, at pribadong koneksyon. Kung shared ang telepono, mag-ingat sa saved passwords, notification previews, screenshots, at anumang dokumentong naiwan sa gallery o downloads folder.
Ang kasalukuyang bersyon ay 1.3.1 at gumagana sa Android 7.0 pataas. Mahalaga ito kung luma ang iyong telepono: bago magplano ng application, tingnan muna kung maayos ang iyong device, sapat ang storage, at gumagana ang iyong screen at camera kung may hakbang na nangangailangan ng pagkuha o pag-upload ng dokumento. Hindi magandang magsimula ng financial application sa teleponong biglang nagha-hang o nagsasara ng app.
Mga kontrol na dapat mong bantayan habang ginagamit
Ang pinakamahalagang “control” ng user ay hindi isang flashy button kundi ang pagkakataong basahin at suriin ang hinihingi bago magbigay ng pahintulot o magsumite. Sa bawat screen, hanapin ang malinaw na paliwanag kung para saan ang impormasyon, kung aling field ang kinakailangan, at kung ano ang mangyayari pagkatapos ng submission. Huwag punan ang isang field gamit ang hula, lalo na kung may kinalaman ito sa pagkakakilanlan, contact details, o kakayahang magbayad.
Kung may permission prompt, basahin muna ang dahilan bago pindutin ang allow. Ang tamang asal para sa anumang financial app ay humingi lamang ng access na naiintindihan mo at kailangan para sa aktuwal na hakbang. Hindi ko ituturing na awtomatikong ligtas ang anumang request dahil lang lumabas ito sa application. Kung hindi malinaw ang gamit ng isang permission, puwede mong ihinto muna ang proseso at suriin ang settings o privacy information na ipinapakita sa iyong device.
May praktikal na workflow akong imumungkahi: ihanda muna ang sariling basic budget, ilagay sa isang ligtas na note ang mga tanong mo, saka buksan ang app. Habang nag-a-apply, i-save lamang ang impormasyong pinapayagan ng iyong security habits at huwag mag-screenshot ng sensitibong ID kung hindi kailangan. Pagkatapos, balikan ang application details at itala ang due dates o payment commitments sa sarili mong calendar. Sa ganitong paraan, hindi nakukulong ang mahalagang impormasyon sa app lamang.
Isa pang mahalagang tip: huwag gamitin ang parehong password ng email, social media, at financial account kung may account creation o login. Gumamit ng unique password at huwag ibahagi ang one-time code sa sinuman. Kung may tumawag o nag-message at humingi ng password, verification code, o buong sensitibong detalye, ituring iyon bilang babala. Ang pag-download ng app ay hindi nagbibigay ng awtoridad sa ibang tao na kunin ang iyong login information.
Mga sandaling sensitibo ang data
Sa isang loan application, may ilang sandali kung kailan mas mataas ang panganib ng maling desisyon: kapag naglalagay ng personal details, kapag nag-a-upload ng dokumento, kapag pumipili ng halaga o repayment arrangement, at bago tuluyang magsumite. Dito ko gustong mas mabagal ang user. Ang convenience ay kapaki-pakinabang lamang kung hindi nito hinihikayat ang padalus-dalos na pag-click.
Isipin ang ganitong sitwasyon: may biglaang gastusin sa bahay at kailangan mong makahanap ng pera bago matapos ang araw. Binuksan mo ang Pinoy Peso, pero bago mag-apply, isinulat mo muna ang eksaktong halaga ng kakailanganin at ang petsa kung kailan ka may siguradong pambayad. Nang makita mong mas malaki ang posibleng commitment kaysa sa kaya ng susunod na budget cycle, hindi mo pinilit ang application. Para sa akin, iyon ang tamang paggamit ng app: tool ito para suriin ang option, hindi utos na kailangan mong mangutang.
Kung may dokumentong kailangan, tiyaking tama ang larawan, malinaw ang teksto, at walang ibang dokumento o personal na detalye sa background. Huwag mag-upload ng ID na may maling impormasyon, at huwag gumamit ng dokumento ng ibang tao. Pagkatapos ng upload, tingnan kung tama ang napiling file bago magpatuloy. Ang maliit na pagkakamali sa stage na ito ay maaaring magdulot ng delay o dagdag na verification.
Sa data-sensitive na bahagi, mahalaga ring isipin kung saan mo ginagamit ang telepono. Iwasan ang pampublikong lugar kung saan madaling makita ang iyong screen, at huwag ipasa ang device sa ibang tao para sila ang mag-type ng iyong impormasyon. Kung may kailangang tulong, mas mabuting ikaw mismo ang magbasa at magpasok ng sensitibong detalye. Ang simpleng pag-iingat na ito ay mas mahalaga kaysa sa ilang segundo na matitipid.
Hindi rin magandang mag-apply nang sabay-sabay sa maraming lending app dahil lamang gusto mong ikumpara ang resulta. Bukod sa kalituhan sa mga commitment, maaari kang mahirapang subaybayan kung aling application ang may kaugnayan sa aling account o notification. Mas maayos ang sunod-sunod na paghahambing: basahin ang available na terms sa isang option, itala ang mahalagang detalye, saka magdesisyon kung kailangan pa talagang tumingin sa iba.
Kung paano mapapanatili ang kontrol
Ang user agency ay nagsisimula sa karapatang magsabi ng “hindi pa.” Hindi mo kailangang ituloy ang proseso dahil nakapaglagay ka na ng ilang detalye. Kung nagbago ang iyong sitwasyon, kung hindi tugma ang repayment sa budget, o kung may bahagi kang hindi malinaw, puwede kang huminto muna. Ang isang maayos na financial decision ay hindi nasusukat sa bilis ng pag-submit.
Inirerekomenda kong gumawa ka ng sariling record ng application stage, mga napiling detalye, at anumang confirmation na ipinapakita sa iyo. Huwag umasa sa memorya, lalo na kung gumagamit ka ng higit sa isang financial service. Itago ang record sa secure na lugar, hindi sa public chat o shared notes. Kung may account settings para sa contact information, notifications, o security, suriin ang mga ito pagkatapos ng application at panatilihing updated ang iyong email o mobile number.
Kung ayaw mo nang magpatuloy, hanapin ang malinaw na paraan upang isara o ihinto ang proseso sa loob ng account o sa opisyal na support channel na ipinapakita ng app. Huwag basta mag-delete ng application at isipin na awtomatikong nabura na ang account o anumang record. Mas mabuting alamin muna ang status ng iyong application at itago ang anumang reference na maaaring kailanganin sa follow-up.
Ganito rin ang payo ko sa notifications. Panatilihing pribado ang lock-screen previews kung may posibilidad na lumabas ang financial messages. Sa Android settings, puwedeng ayusin ang notification visibility ayon sa iyong privacy preference. Kung may ibang gumagamit ng iyong telepono, gumamit ng screen lock at huwag iwanang bukas ang account. Ang mga simpleng setting na ito ay nagbibigay sa iyo ng dagdag na kontrol nang hindi nangangailangan ng espesyal na kagamitan.
Sino ang makikinabang at sino ang dapat umiwas
Magandang pag-isipan ang Pinoy Peso kung gusto mo ng online-first na paraan ng pag-apply at handa kang magbasa nang mabuti sa bawat hakbang. Maaari itong maging kapaki-pakinabang sa isang taong may regular na kita, malinaw na dahilan ng pangangailangan, at konkretong plano kung paano babayaran ang commitment. Ang libreng pag-install ay nakababawas sa unang hadlang, pero hindi nito binabago ang responsibilidad na kasama ng credit.
Hindi ito ang tamang unang hakbang para sa taong walang stable na pambayad, may maraming kasalukuyang utang, o umaasang ang bagong loan ang mag-aayos ng paulit-ulit na kakulangan sa budget. Hindi rin ito para sa taong hindi komportable magbigay ng personal na impormasyon online o hindi kayang panatilihing secure ang sariling device. Sa ganitong kalagayan, mas makatutulong ang pakikipag-usap sa pinagkakatiwalaang financial counselor, employer, cooperative, o kapamilyang may malinaw na kasunduan kaysa magdagdag agad ng digital credit account.
Kung ang priority mo ay mas personal na paliwanag, maaaring mas bagay ang branch-based lender o bangko kung saan maaari kang magtanong nang harapan. Kung ang priority mo naman ay pinakamababang kabuuang gastos, huwag magdesisyon base sa bilis o convenience lamang; ikumpara ang buong repayment obligation sa ibang lehitimong option. Ang Pinoy Peso ay may malinaw na advantage sa access, pero ang access ay hindi awtomatikong value para sa bawat borrower.
Mga tanong na dapat masagot bago ang huling pindot
Bago mo ituloy, tanungin ang sarili: magkano talaga ang kailangan ko, kailan ko ito kayang bayaran, at ano ang mangyayari sa budget ko kung ma-delay ang inaasahang kita? Kung wala kang malinaw na sagot, hindi pa handa ang application. Isama sa pag-iisip ang pagkain, renta, kuryente, pamasahe, tuition, gamot, at iba pang hindi puwedeng ipagpaliban.
Dapat alam mo rin kung anong impormasyon ang hinihingi at bakit. Basahin ang anumang privacy notice, consent screen, at account instruction na ipinapakita sa iyo. Kung may permission na hindi mo maunawaan, huwag basta pumayag dahil lamang gusto mong matapos agad. Ang pinakamahalagang proteksyon ay ang mabagal at malinaw na pagdedesisyon, lalo na kapag personal data at pera ang magkasamang sangkot.
Kung sakaling magkaroon ng problema sa login, application status, o payment-related concern, gamitin ang support path na nakikita mismo sa app o sa lehitimong channel ng developer. Maghanda ng basic reference details, pero huwag ipadala ang password o verification code. Iwasan ang random social-media account o hindi kilalang contact na nagsasabing kaya nilang “ayusin” ang application kapalit ng bayad o sensitibong impormasyon.
May tanong din ang maraming user kung sapat na ba ang mataas na rating para pagkatiwalaan ang isang financial app. Para sa akin, hindi. Ang rating na 4.5 mula sa humigit-kumulang 207 libong ratings ay nagpapakitang maraming taong nag-rate, at may humigit-kumulang 26 libong nakasulat na review, pero personal pa rin ang karanasan sa eligibility, terms, support, at repayment. Gamitin ang ratings bilang signal ng popularity at usability, hindi bilang garantiya ng approval o ng angkop na kondisyon para sa iyo.
Maingat na hatol pagkatapos gamitin
Ang Pinoy Peso ay isang praktikal na option para sa taong naghahanap ng online cash application at may sapat na disiplina para suriin ang bawat detalye. Malinaw ang pangunahing gamit nito, libre itong i-install, at tugma ito sa mas lumang Android devices na nagsisimula sa Android 7.0. Bilang app mula sa Inclusive Credit Lending Inc., nakaposisyon ito bilang digital entry point sa isang financial service, hindi bilang kapalit ng personal budgeting.
Ang pinakamalaking lakas nito ay convenience: maaari mong simulan ang proseso mula sa telepono at ayusin ang mga hakbang sa sarili mong oras. Ang pinakamalaking kahinaan naman ay ang panganib na mapabilis ang pagdedesisyon sa isang bagay na dapat pinag-iisipan. Kapag hindi mo binasa ang terms, hindi mo pinrotektahan ang account, o hindi mo kinuwenta ang repayment laban sa tunay mong kita, walang app interface ang makapagliligtas sa iyo sa maling commitment.
Sa huli, irerekomenda ko ito sa maingat na borrower na may tiyak na pangangailangan at malinaw na repayment plan. Hindi ko ito irerekomenda sa taong desperado at handang tanggapin ang anumang kondisyon nang hindi nagbabasa. Gamitin ang app para magtanong, maghambing, at magdesisyon nang may kontrol. Kung hindi tugma ang magiging obligasyon sa iyong budget, ang pinakamagandang resulta ng paggamit mo rito ay maaaring ang pagpili na huwag munang manghiram.
Mga madalas itanong
01Ano ang Pinoy Peso at para kanino ito angkop?
Ang Pinoy Peso ay isang mobile application na maaaring gamitin para sa mga serbisyong pinansyal, gaya ng pagtingin sa impormasyon tungkol sa pautang o iba pang money-related features, depende sa bersyon at provider nito. Bago mag-download, mahalagang basahin ang eksaktong paglalarawan sa Google Play o App Store, tingnan kung lehitimo ang developer, at alamin kung ang serbisyo ay available sa iyong lugar at naaayon sa iyong pangangailangan.
02Ligtas ba gamitin ang Pinoy Peso at paano nito pinoprotektahan ang aking personal na impormasyon?
Bago gamitin ang Pinoy Peso, suriin muna ang privacy policy, mga hinihinging permission, at pangalan ng kumpanyang nagpapatakbo ng app. Maaaring humingi ang ganitong uri ng application ng personal, contact, o financial information, kaya iwasang magbigay ng sensitibong detalye kung hindi malinaw ang layunin nito. Gumamit lamang ng opisyal na download link at huwag ibahagi ang password, OTP, o PIN sa sinuman.
03May bayad, interes, o iba pang dagdag na singil ba sa paggamit ng Pinoy Peso?
Hindi dapat ipagpalagay na libre ang lahat ng serbisyo sa loob ng Pinoy Peso. Kung may pautang, transaksyon, subscription, o processing service, maaaring magkaroon ng interes, service fee, late fee, o iba pang singil. Basahin nang mabuti ang kabuuang halaga na babayaran, iskedyul ng hulugan, at mga kondisyon bago magpatuloy. Huwag kumpirmahin ang isang kasunduan kung hindi malinaw ang computation.
04Ano ang mga kinakailangan para makapag-register o makagamit ng mga feature ng Pinoy Peso?
Karaniwang maaaring kailanganin ang wastong mobile number, email address, government-issued identification, at ilang impormasyong pinansyal, depende sa feature na gagamitin. Maaaring may age, residency, employment, o eligibility requirements din. Ihanda lamang ang dokumentong hinihingi sa opisyal na proseso at tiyaking tama ang iyong inilalagay. Kung humihingi ang app ng sobrang impormasyon na walang malinaw na paliwanag, mag-ingat bago magpatuloy.
05Ano ang dapat kong gawin kung may problema sa application, account, o transaksyon sa Pinoy Peso?
Kung makaranas ka ng error, hindi pumasok na bayad, maling impormasyon, o problema sa account, gamitin muna ang opisyal na Help Center o customer support na nakalista sa application at app-store page. Itala ang petsa, halaga, reference number, at mga screenshot ng insidente. Huwag magpadala ng pera sa personal na account o magbigay ng OTP sa sinumang nagpakilalang support agent. Kung may kahina-hinalang singil, makipag-ugnayan agad sa iyong bangko o payment provider.


